Seguro auto cobre enchente e alagamento? Saiba quando você tem direito à indenização
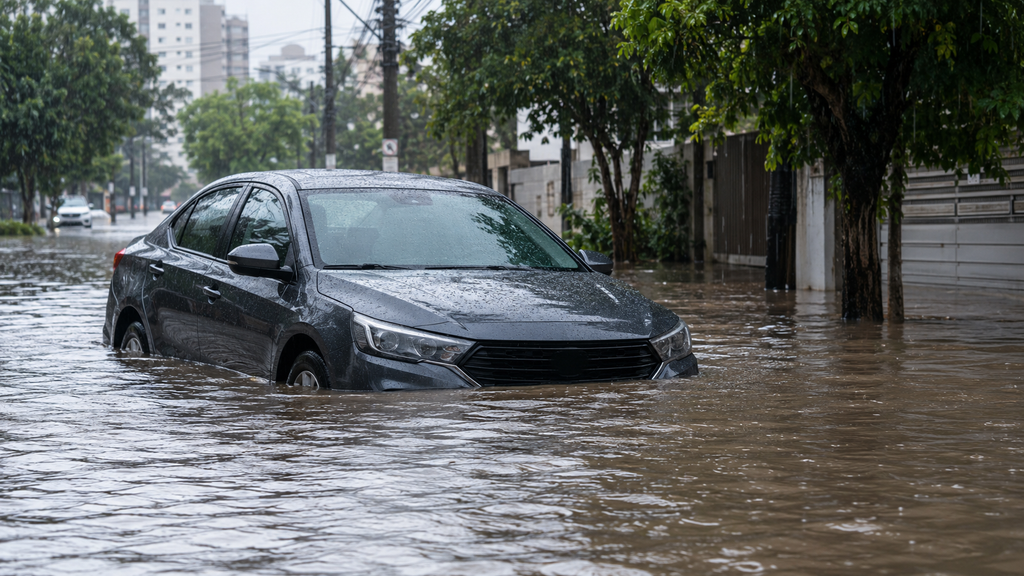
Chuvas fortes, enchentes e alagamentos podem causar grandes prejuízos para quem tem carro. Além dos danos à lataria e ao interior do veículo, a entrada de água pode comprometer componentes elétricos e mecânicos, gerando um custo elevado de reparo.
Diante dessas situações, uma dúvida é muito comum: o seguro auto cobre enchente e alagamento?
A resposta é: sim, o seguro pode cobrir esses danos, desde que a cobertura esteja prevista na apólice e sejam respeitadas as condições do contrato. Nem todos os seguros oferecem essa garantia, por isso é importante conferir os detalhes antes de contratar.
Neste artigo, a Zaion Seguros explica como funciona essa cobertura, quando você pode ter direito à indenização e quais cuidados tomar em caso de alagamento.
Seguro auto cobre enchente e alagamento?
Sim. Muitos seguros auto oferecem cobertura para danos causados por enchentes, inundações e alagamentos, geralmente dentro da cobertura compreensiva, também conhecida como cobertura completa.
No entanto, essa proteção não é obrigatória em todas as apólices. A cobertura depende do produto contratado e das condições estabelecidas pela seguradora.
De acordo com a Superintendência de Seguros Privados (SUSEP), os seguros de automóveis podem incluir danos decorrentes de alagamentos e inundações, mas é necessário verificar as condições contratuais para confirmar se esses eventos estão cobertos.
Por isso, antes de contratar ou renovar seu seguro, confira se a apólice contempla danos causados por fenômenos da natureza.
Quais danos causados por enchentes podem ser cobertos?
Quando a apólice inclui essa proteção, os prejuízos indenizáveis podem envolver diferentes partes do veículo, conforme as condições contratadas.
Entre os danos que podem ser avaliados pela seguradora estão:
- Danos ao motor: problemas provocados pela entrada de água, conforme a cobertura e as circunstâncias do ocorrido.
- Danos ao sistema elétrico: prejuízos em componentes eletrônicos e elétricos do veículo.
- Danos ao interior do carro: avarias em bancos, carpetes, revestimentos e outros componentes atingidos pela água, quando abrangidos pelo contrato.
- Danos à carroceria e aos componentes mecânicos: prejuízos decorrentes do alagamento, sujeitos à análise do sinistro.
A cobertura efetiva dependerá da apólice, da avaliação dos danos e das regras aplicáveis ao evento. Nem todo prejuízo será necessariamente indenizado.
Se o carro ficar submerso, o seguro paga indenização integral?
Depende da extensão dos danos e dos critérios previstos no contrato.
Quando o veículo sofre danos graves em uma enchente, a seguradora realiza uma avaliação para determinar se o reparo é viável ou se o caso se enquadra nos critérios de indenização integral.
Se os prejuízos atingirem o limite estabelecido na apólice para caracterizar a indenização integral, o segurado poderá ter direito à indenização conforme o valor e os critérios contratados.
Se os danos forem parciais, o seguro poderá cobrir o reparo, respeitando as condições da apólice e a eventual franquia aplicável.
Importante: não existe um percentual único que deva ser aplicado a todas as apólices. Consulte as condições do seu seguro para entender como a indenização integral é caracterizada e calculada.
O seguro cobre se o carro estiver estacionado e a garagem alagar?
Em muitos casos, sim, desde que a apólice contemple os danos causados por alagamento ou inundação e não exista uma exclusão aplicável à situação.
Isso pode acontecer, por exemplo, quando o veículo está estacionado em uma garagem e a água da chuva invade o local.
A cobertura dependerá das circunstâncias do evento e das condições contratuais. Por isso, não basta verificar apenas se o seguro é chamado de completo: é importante confirmar os riscos efetivamente cobertos.
Quando o seguro pode não cobrir danos de enchente?
Ter um seguro auto não significa que todos os danos causados pela água estarão automaticamente cobertos.
A indenização pode ser recusada quando o evento não estiver previsto na apólice ou quando houver uma exclusão contratual aplicável.
Outro ponto importante é o agravamento intencional do risco. Por exemplo, tentar atravessar uma via já alagada, mesmo diante do risco evidente, pode comprometer o direito à indenização, conforme as circunstâncias e as regras do contrato.
Cada ocorrência precisa ser analisada individualmente. Se houver uma negativa de cobertura, solicite à seguradora a justificativa formal e a indicação da cláusula contratual utilizada.
O que fazer se o carro for atingido por uma enchente?
Se o seu veículo for atingido por uma enchente ou alagamento, algumas medidas podem ajudar a evitar danos adicionais e facilitar a análise do sinistro.
1. Priorize a segurança
Não tente atravessar áreas alagadas nem se aproxime de locais com correnteza ou risco elétrico. Se houver perigo, afaste-se do veículo e procure um local seguro.
2. Não dê partida no carro
Se o veículo ficou submerso ou teve contato significativo com a água, não tente ligá-lo. A partida pode agravar os danos ao motor e a outros componentes.
3. Registre os danos, se for seguro
Fotografias e vídeos podem ajudar a documentar a situação. Faça os registros somente se não houver risco à sua segurança.
4. Entre em contato com a seguradora ou corretora
Comunique o ocorrido e siga as orientações para abertura do aviso de sinistro. Pergunte como proceder com a remoção do veículo e a avaliação dos danos.
5. Aguarde as orientações antes de realizar reparos
Não autorize consertos sem verificar os procedimentos exigidos pela seguradora. Guarde os protocolos de atendimento e os documentos relacionados à ocorrência.
Como saber se o seu seguro auto cobre enchente?
A maneira mais segura é consultar a apólice e as condições gerais do produto contratado.
Verifique se há previsão de cobertura para alagamento, inundação ou submersão em água, além das exclusões e dos procedimentos para comunicar um sinistro.
Se tiver dúvidas, entre em contato com seu corretor de seguros. Ele poderá ajudar a interpretar as condições contratadas e orientar você sobre os próximos passos.
Se estiver pesquisando um novo seguro, peça informações específicas sobre os danos causados por enchentes e alagamentos. Assim, você poderá comparar as propostas com mais clareza.
Como contratar um seguro auto com a cobertura adequada?
Na hora de escolher um seguro, é importante considerar mais do que o preço. As coberturas, os limites de indenização, a franquia e as condições de atendimento fazem diferença quando você precisa utilizar o serviço.
A Zaion Seguros é uma corretora que trabalha com diferentes seguradoras e pode ajudar você a comparar propostas para o seu veículo.
Com uma cotação personalizada, você consegue avaliar as opções disponíveis e verificar quais delas oferecem cobertura para enchentes e alagamentos, de acordo com o seu perfil.
Faça sua cotação de seguro auto com a Zaion Seguros
Não espere um imprevisto acontecer para descobrir o que está incluído no seu seguro.
Solicite uma cotação com a Zaion Seguros e compare as opções disponíveis para encontrar uma cobertura adequada às suas necessidades.
As coberturas, exclusões, franquias e condições de indenização variam conforme a seguradora e o contrato. A contratação não garante cobertura automática para todo evento de enchente ou alagamento. Consulte as condições da apólice antes de contratar.
Perguntas frequentes sobre seguro auto e enchentes
Seguro contra roubo e furto cobre enchente?
Não necessariamente. Um seguro restrito a roubo e furto não garante cobertura para danos causados por enchentes. É necessário verificar as coberturas expressamente contratadas.
Seguro auto cobre carro alagado na garagem?
Pode cobrir, desde que os danos por alagamento estejam contemplados na apólice e sejam atendidas as condições do contrato.
Preciso pagar franquia se o carro for danificado por enchente?
Se o reparo for tratado como sinistro parcial, poderá haver cobrança de franquia, conforme as condições contratadas. Em casos de indenização integral, as regras são diferentes e devem ser consultadas na apólice.
Como saber se meu seguro cobre enchente?
Consulte a apólice e as condições gerais ou peça orientação ao corretor. Procure as disposições referentes a alagamento, inundação, submersão e fenômenos da natureza.
Vale a pena contratar um seguro auto com cobertura para enchentes?
Essa decisão depende dos riscos aos quais o veículo está exposto, da sua rotina e do custo da cobertura. Comparar as condições de diferentes seguradoras pode ajudar você a tomar uma decisão mais informada.